
Assurance side-car : ce qu'il faut prévoir avant de rouler
6 min
En bref
Un side-car doit être assuré au minimum en responsabilité civile, comme toute moto. Il faut aussi déclarer précisément l'ensemble à l'assureur et vérifier la protection du passager, le permis requis et les conditions de la garantie vol.
Pour une assurance side-car, il faut prévoir au minimum la responsabilité civile, obligatoire pour tout véhicule terrestre à moteur. Il faut aussi déclarer clairement à l'assureur que vous roulez avec un side-car (moto attelée ou ensemble d'origine), car la configuration, la valeur et le nombre de places influencent le contrat. Ce n'est pas une moto « comme les autres » aux yeux d'un assureur, et mieux vaut le savoir avant de signer.
*Mis à jour le 27 octobre 2026.*
Cet article donne les points de vigilance généraux. Les conditions précises (garanties, plafonds, franchises, acceptation du risque) dépendent de chaque contrat : seule la notice de l'assureur fait foi.
Pourquoi le side-car n'est pas une moto classique pour l'assureur
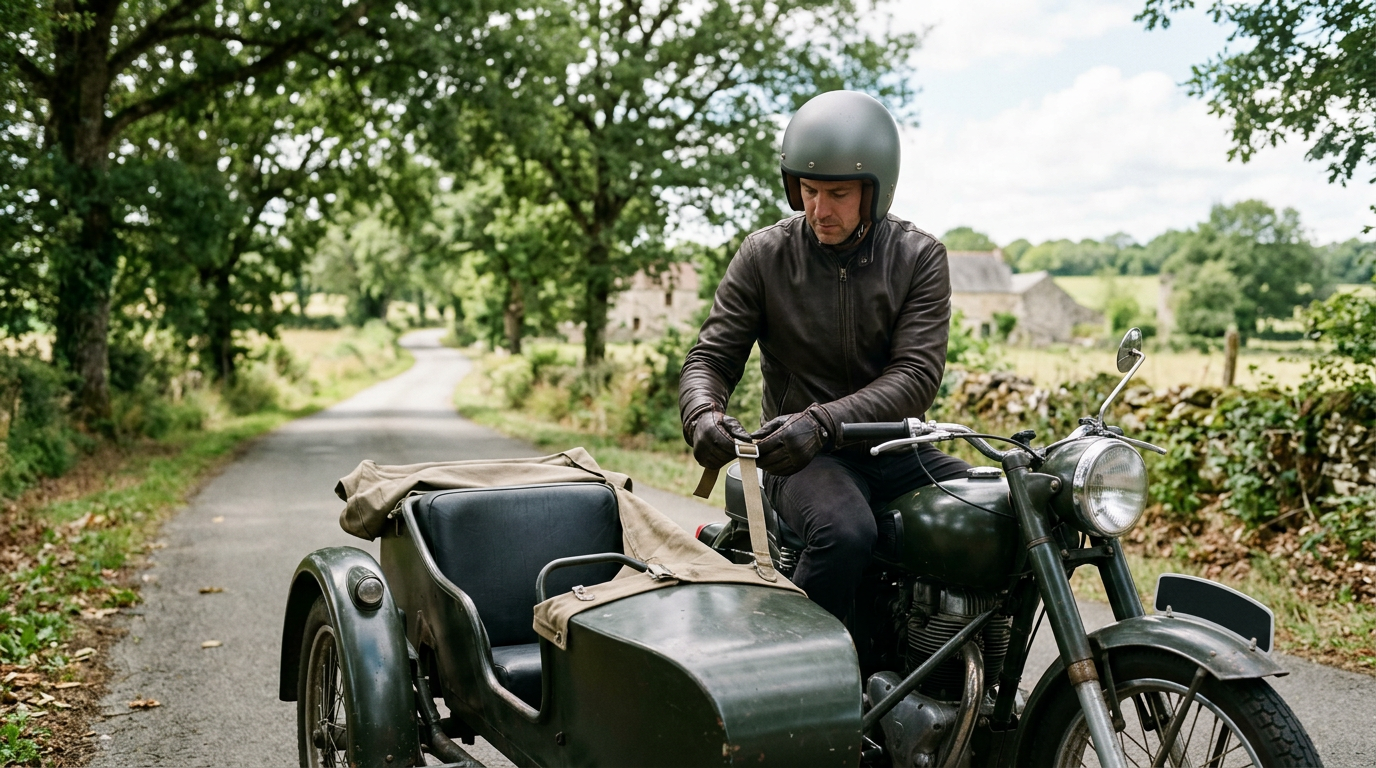
Un side-car, c'est un ensemble : une moto, un panier (la caisse latérale) et une liaison entre les deux. Trois roues au sol, une conduite différente, une place supplémentaire à côté du pilote. Pour l'assureur, cela change plusieurs paramètres du risque :
- la configuration du véhicule : moto attelée après coup ou ensemble conçu comme tel ;
- la valeur de l'ensemble, panier compris, souvent différente de celle de la moto seule ;
- l'usage : balade, loisir, transport régulier d'un passager, voire collection ;
- le profil du conducteur et son expérience avec ce type d'engin.
Tous les assureurs n'acceptent pas ce type de véhicule, et ceux qui l'acceptent ne l'abordent pas tous de la même façon. C'est une des raisons pour lesquelles passer par un courtier peut faire gagner du temps.
Ce que la loi impose : la RC, comme pour toute moto
L'obligation est la même que pour les autres deux-roues : l'article L.211-1 du Code des assurances impose l'assurance en responsabilité civile à tout véhicule terrestre à moteur. La RC indemnise les dommages causés aux autres, corporels et matériels. Le détail de cette obligation est dans notre article sur l'assurance moto obligatoire, et Service-Public rappelle le contenu minimal de la garantie.
Ce que la RC ne fait pas : réparer votre propre ensemble, ni indemniser vos propres blessures si vous êtes responsable. Rouler sans assurance reste un délit, avec une amende pouvant atteindre 3 750 € et des peines complémentaires possibles.
Déclarer le side-car : l'étape qu'on ne saute pas
Pour que le contrat corresponde à votre situation réelle, répondez avec précision aux questions de l'assureur et signalez les éléments qui changent le risque. Les modalités exactes dépendent de votre contrat : référez-vous à la notice. Concrètement, à signaler :
- la présence du side-car (ensemble d'origine ou attelage ajouté à une moto existante) ;
- la marque, le modèle et les caractéristiques de la moto et du panier ;
- le nombre de places réellement utilisées ;
- l'usage prévu et le lieu de remisage ;
- les modifications apportées à la moto pour accueillir le panier.
Une déclaration inexacte ou incomplète peut avoir des conséquences en cas de sinistre : voyez ce que prévoit votre contrat et sa notice, et interrogez votre conseiller en cas de doute. Pour mieux comprendre ce qui doit être déclaré après transformation, lisez notre article sur l'impact de la personnalisation sur l'assurance.
Le passager du panier : vérifier sa protection
La grande différence d'usage, c'est le passager installé à côté de vous. Sa protection ne repose pas uniquement sur la RC : selon le contrat, des garanties complémentaires peuvent exister. Questions à poser à votre conseiller :
- Le passager du panier est-il bien pris en compte dans le contrat, au même titre qu'un passager de moto ?
- Existe-t-il une garantie corporelle pour lui ?
- Y a-t-il des conditions (âge, nombre de places déclarées) ?
Notre article sur l'assurance du passager à moto détaille ces garanties. Pour vous, la garantie du conducteur reste la clé : c'est elle qui couvre vos blessures lorsque vous êtes responsable.
Quelle formule choisir pour un side-car ?
Les formules suivent la logique habituelle : au tiers, tiers étendu, tous risques. Le bon niveau dépend surtout de la valeur de l'ensemble, de son usage et de votre budget. Quelques repères généraux :
- Au tiers : le minimum légal, parfois suffisant pour un ensemble ancien de faible valeur.
- Tiers étendu : ajoute généralement vol, incendie, bris de glace et événements climatiques, selon le contrat.
- Tous risques : ajoute les dommages tous accidents, souvent pertinent pour un ensemble récent ou de valeur. Voir la page assurance moto tous risques.
Un point d'attention : vérifiez que la valeur du panier et des éléments d'attelage est bien prise en compte dans l'indemnisation, et pas seulement celle de la moto. Pour comprendre chaque garantie, voyez notre décryptage des garanties d'une assurance moto.
Permis : à vérifier avant de souscrire
L'assureur contrôle que le conducteur est titulaire d'un permis valide : conduire sans permis adapté fait partie des exclusions classiques. Or la catégorie de permis requise pour un side-car dépend des caractéristiques du véhicule. Ne vous fiez pas à une règle entendue au comptoir : consultez la Sécurité routière sur les permis moto et confirmez la situation de votre ensemble avant d'acheter ou d'assurer.
Rappel : le casque homologué et les gants certifiés sont obligatoires pour les motards. Vérifiez les règles d'équipement sur le site de la Sécurité routière.
Vol, antivol et remisage
Comme toute moto, un side-car peut être soumis à des conditions pour la garantie vol : antivol homologué, mode de stationnement, parfois gravage. Un ensemble attelé est plus encombrant, ce qui ne dispense pas de respecter ces conditions. Relisez-les avec soin : l'indemnisation en dépend. Nos articles sur l'antivol et l'assurance et la garantie vol vous aideront.
Et la collection ?
Beaucoup d'ensembles side-car sont anciens. Si c'est votre cas, des contrats spécifiques existent, souvent assortis de conditions d'usage. Lisez notre guide pour assurer une moto de collection.
Combien ça coûte ?
Impossible d'annoncer un prix sans connaître votre dossier. La prime varie selon la valeur de l'ensemble, la puissance, votre profil et votre expérience, votre zone, l'usage, le stationnement, votre bonus-malus et la formule retenue. Seul un devis personnalisé donne un chiffre fiable.
Checklist avant de signer
- Le contrat mentionne bien un side-car et non une moto seule.
- Le panier est inclus dans les garanties et la valeur assurée.
- La protection du passager est précisée.
- Le permis requis est confirmé.
- Les conditions de la garantie vol sont compatibles avec votre remisage.
- Les franchises et exclusions sont lues en entier.
Comparer avant de vous décider
Un side-car sort de l'ordinaire : autant demander à un conseiller qui sait en parler. Chez Partner Moto, nous vous aidons à comparer des offres adaptées à votre profil et à votre usage. Vous pouvez aussi consulter notre guide général de l'assurance moto.
Obtenez votre devis assurance moto gratuit →
Sources
À retenir
- Un side-car est un véhicule terrestre à moteur : la responsabilité civile est obligatoire (art. L.211-1 du Code des assurances).
- Le side-car et ses caractéristiques doivent être signalés avec précision à l'assureur : le détail dépend du contrat et de sa notice.
- La protection du passager du panier ne repose pas que sur la RC : elle dépend du contrat, à faire préciser.
- Vérifiez que la valeur du panier est prise en compte, ainsi que le permis requis et les conditions de la garantie vol.
- Le prix dépend de nombreux facteurs : seul un devis personnalisé permet de le connaître.
Questions fréquentes
- L'assurance est-elle obligatoire pour un side-car ?
- Oui. Tout véhicule terrestre à moteur doit être couvert au minimum en responsabilité civile, selon l'article L.211-1 du Code des assurances.
- Dois-je déclarer le side-car à mon assureur ?
- Oui, il est prudent de signaler le side-car et les éléments qui modifient le risque, comme la présence d'un panier. Les modalités précises figurent dans votre contrat et sa notice.
- Le passager du side-car est-il couvert ?
- Cela dépend du contrat. La RC et d'éventuelles garanties complémentaires entrent en jeu : faites préciser la protection du passager par votre conseiller.
- Tous les assureurs acceptent-ils les side-cars ?
- Non, l'acceptation du risque varie selon les assureurs. Un courtier peut vous aider à identifier les offres adaptées.
- Quel permis faut-il pour conduire un side-car ?
- Cela dépend des caractéristiques de l'ensemble. Consultez la Sécurité routière et confirmez avant d'acheter ou d'assurer.
- Combien coûte une assurance side-car ?
- Le prix varie selon la valeur de l'ensemble, la puissance, votre profil, la zone, l'usage et la formule. Seul un devis personnalisé permet de le connaître.
- Quelle sanction en cas de défaut d'assurance ?
- Le défaut d'assurance est un délit, passible d'une amende pouvant atteindre 3 750 €, avec des peines complémentaires possibles.