
Assurance moto et prêt : peut-on prêter son deux-roues ?
6 min
En bref
Oui, on peut en principe prêter sa moto : la RC obligatoire est rattachée au véhicule et indemnise les tiers. En revanche, la couverture de la moto et du conducteur emprunteur dépend des clauses de votre contrat (conducteurs autorisés, franchises, exclusions).
*Mis à jour le 13 octobre 2026.*
Oui, vous pouvez en principe prêter votre moto, mais votre contrat décide de ce qui est réellement couvert. La responsabilité civile (RC) obligatoire est rattachée à la moto. Elle est donc en général mobilisée si la personne à qui vous prêtez la machine cause un dommage à un tiers. En revanche, les garanties qui protègent la moto et le conducteur dépendent de votre contrat, et des clauses sur les conducteurs autorisés peuvent limiter la prise en charge.
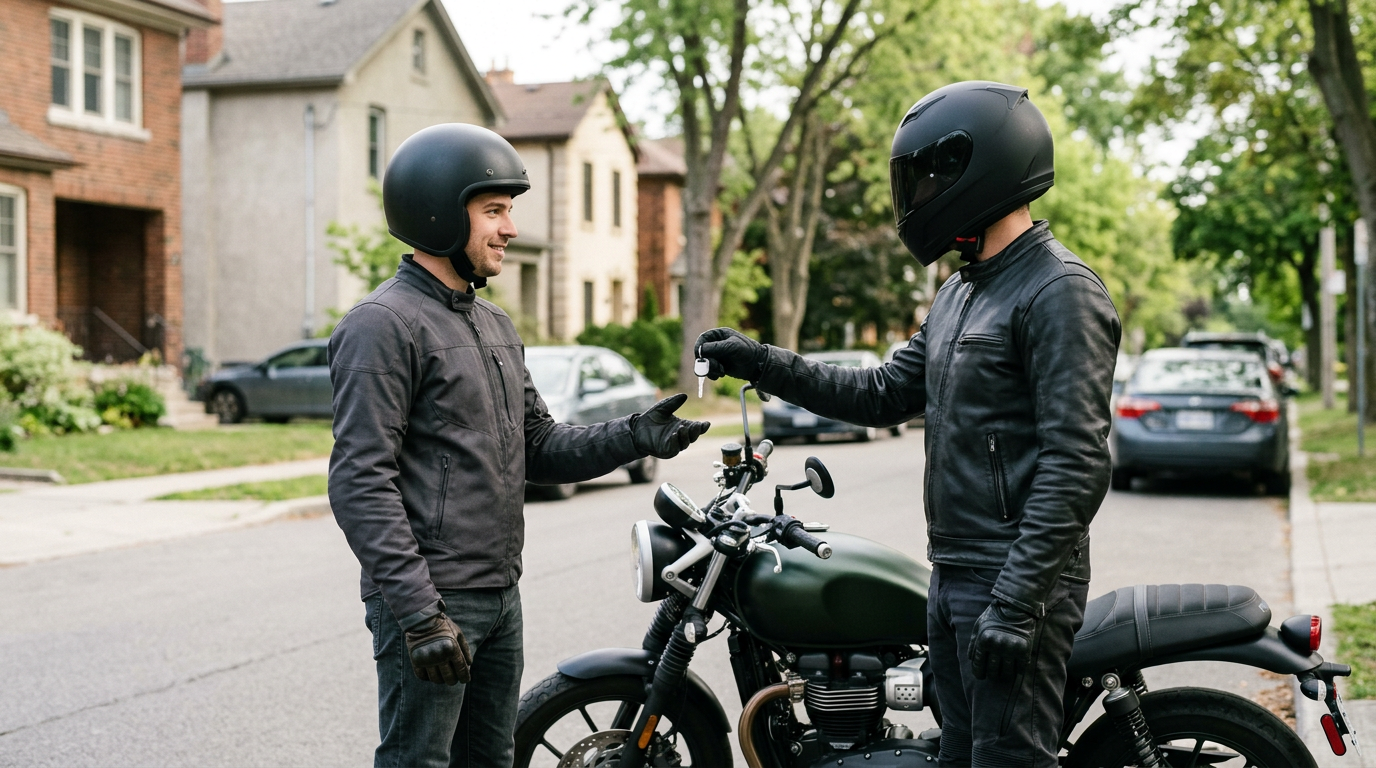
Prêter son deux-roues, c'est donc possible, mais pas à n'importe quelles conditions. Voici ce qu'il faut vérifier avant de tendre les clés.
Prêter sa moto : ce que dit la loi sur l'assurance
L'obligation d'assurance vise le véhicule. Selon l'article L.211-1 du Code des assurances, tout véhicule terrestre à moteur doit être couvert au minimum en responsabilité civile. Le rappel de l'obligation d'assurance par Service-Public précise que le contrat garantit la responsabilité civile liée à la circulation du véhicule. Pour le détail de ce minimum légal, notre article sur l'assurance moto obligatoire fait le tour.
Concrètement, si votre ami cause un accident avec votre moto avec votre accord, les victimes doivent pouvoir être indemnisées via votre contrat. Votre assureur ne peut pas se contenter de dire « ce n'était pas vous qui rouliez ». Mais votre contrat peut prévoir des conséquences pour vous, par exemple sur la franchise ou le bonus, comme on le voit plus bas.
Ce qui est couvert, ce qui l'est moins
Il faut distinguer deux niveaux de protection.
Les dommages causés aux autres (RC)
C'est le socle obligatoire. Les blessures et dégâts causés à des tiers (piéton, autre automobiliste, passager) relèvent de la RC de la moto. Pour le passager, la protection dépend aussi d'autres garanties : voir notre point sur l'assurance passager moto.
Les dommages à la moto et au conducteur
Ici, tout dépend de votre formule et de vos conditions générales :
- La moto elle-même : les dommages tous accidents (formule tous risques) peuvent s'appliquer si le conducteur emprunteur est autorisé par le contrat. En formule au tiers, les dégâts sur votre moto restent à votre charge.
- Les blessures de l'emprunteur : la RC ne couvre pas les blessures du conducteur responsable. La garantie conducteur peut jouer, mais selon ses conditions et ses plafonds. Notre guide sur la garantie du conducteur détaille ce point.
- L'équipement : le casque ou le blouson de l'emprunteur n'est pas forcément couvert par votre contrat. Selon le contrat, la garantie équipement peut ne concerner que le conducteur désigné.
- Le vol : si la moto est volée pendant le prêt, les conditions de la garantie vol s'appliquent (antivol utilisé, etc.). L'emprunteur doit donc les respecter comme vous.
Les clauses à vérifier avant de prêter
Le contrat fixe qui peut conduire. Cherchez ces points dans vos conditions générales ou particulières :
- Conducteur désigné ou conducteur autorisé : certains contrats limitent la garantie aux conducteurs nommés. D'autres acceptent un conducteur occasionnel, parfois à certaines conditions.
- Conducteur exclu : si un proche est expressément exclu de votre contrat, le prêter peut poser un vrai problème de couverture.
- Conditions d'âge et d'ancienneté de permis : prêter à un jeune conducteur peut déclencher une franchise majorée ou une limite de garantie, selon le contrat. Sur ce sujet, voir l'assurance moto jeune conducteur.
- Franchise : un emprunteur peut entraîner une franchise spécifique. Lisez notre article sur comment choisir sa franchise moto.
- Exclusions : conduite sans permis valide, alcool ou stupéfiants, compétition, circuit. Ces exclusions s'appliquent aussi à l'emprunteur, et les clauses précises varient selon les contrats.
Les cas où il vaut mieux dire non
Le prêt reste votre responsabilité morale, et parfois financière. Évitez de confier votre moto dans ces situations :
- L'emprunteur n'a pas le permis adapté. Chaque catégorie de permis moto correspond à des motos précises. Prêter une machine hors de la catégorie du permis, c'est s'exposer à une exclusion de garantie et à des sanctions pour le conducteur. Même logique pour une 125 : voir l'accès à la 125 avec le permis B.
- Vous avez un doute sur son état (fatigue, alcool, médicaments). Un accident dans ces conditions est un cas d'exclusion fréquent.
- Il est mal équipé. Casque homologué attaché et gants certifiés sont obligatoires, comme le rappelle la Sécurité routière. Prêtez aussi l'équipement si besoin, ou ne prêtez pas.
- Votre contrat est restreint au seul titulaire et vous n'avez pas vérifié s'il admet un conducteur occasionnel.
Et s'il y a un accident pendant le prêt ?
Mieux vaut connaître le scénario avant qu'il arrive.
- Pour la victime : elle est indemnisée dans le cadre de la RC. Certaines limitations de garantie ne lui sont pas opposables, selon la réglementation applicable, et l'assureur peut ensuite avoir un recours contre l'assuré selon le contrat.
- Pour vous, propriétaire : un sinistre responsable peut en général peser sur votre bonus-malus (le détail dépend du contrat), et une franchise peut rester à votre charge.
- Pour l'emprunteur : il peut être poursuivi s'il est en faute (par exemple conduite sans permis).
Déclarez le sinistre vite. Les délais de déclaration sont courts, voir les délais à respecter pour déclarer un sinistre moto.
Prêt occasionnel ou usage régulier : ne pas confondre
Un prêt ponctuel (un tour de pâté de maisons, un essai) n'est pas un usage régulier. Si quelqu'un d'autre conduit votre moto toutes les semaines, il doit être déclaré comme conducteur sur votre contrat. Sinon, vous risquez une fausse déclaration. Les règles de déclaration du risque s'imposent à vous en cours de contrat : si la situation change, informez votre assureur. Le plus sûr est de poser la question à votre conseiller.
Notre check-list avant de prêter
- Relisez la clause « conducteurs » de votre contrat.
- Vérifiez le permis de l'emprunteur (catégorie et validité).
- Contrôlez la formule : tiers, tiers étendu, tous risques.
- Vérifiez les conditions de la garantie vol (antivol, stationnement).
- Fournissez un équipement conforme.
- En cas de doute, appelez votre assureur ou courtier avant, pas après.
Faites le point sur votre contrat
Votre assurance moto doit correspondre à votre vraie vie, y compris au fait que vos proches puissent parfois rouler avec. Un conseiller peut vous aider à repérer les clauses de conducteurs, les franchises et les garanties adaptées à votre usage. Pour comprendre les grandes familles de garanties, consultez notre page assurance moto, puis comparez.
Obtenez votre devis assurance moto gratuit →
Sources
- Code des assurances, art. L.211-1
- Code des assurances, art. R.211-13
- Code des assurances, art. L.113-2
- Service-Public : obligation d'assurance
- Sécurité routière : permis moto
- Sécurité routière : équipement obligatoire
- Conditions générales et notice de votre assureur (source contractuelle pour franchises, plafonds et exclusions)
À retenir
- L'assurance moto obligatoire est rattachée au véhicule : la RC joue en principe même quand un proche conduit votre moto avec votre accord.
- Les garanties sur la moto et le conducteur emprunteur dépendent de votre contrat : clauses de conducteurs, franchise, exclusions.
- Prêter une moto à quelqu'un sans le permis adapté ou en mauvais état est un risque d'exclusion de garantie, en plus du risque d'accident.
- Un usage régulier par un tiers doit être déclaré à l'assureur ; un prêt ponctuel n'a pas le même statut.
- Avant de prêter, relisez votre contrat ou interrogez votre conseiller : c'est la seule source fiable.
Questions fréquentes
- Peut-on prêter sa moto à un ami ?
- Oui, en principe. La RC est rattachée à la moto, mais les clauses de votre contrat sur les conducteurs autorisés et les exclusions s'appliquent. Vérifiez-les avant de prêter.
- Qui est couvert si l'emprunteur provoque un accident ?
- Les victimes sont indemnisées via la RC de la moto. L'assureur peut ensuite avoir un recours contre l'assuré selon le contrat, et une franchise peut vous incomber.
- Mon bonus-malus peut-il être touché si mon ami est responsable ?
- En général, un sinistre responsable sur votre contrat peut influencer votre bonus-malus, quel que soit le conducteur. Le détail dépend de votre contrat.
- Mon contrat couvre-t-il un jeune conducteur qui emprunte ma moto ?
- Cela dépend du contrat. Certains prévoient une franchise majorée ou des limites pour les conducteurs novices. Consultez vos conditions générales.
- Que se passe-t-il si l'emprunteur n'a pas le bon permis ?
- La conduite sans permis valide est une exclusion fréquente. Le conducteur s'expose à des sanctions, et vous à des difficultés avec votre assureur. Vérifiez toujours le permis.
- Faut-il déclarer à l'assureur un conducteur qui roule régulièrement avec ma moto ?
- Oui, un conducteur régulier doit être déclaré. Un prêt vraiment ponctuel n'a pas la même portée, mais lisez la clause conducteurs de votre contrat.
- L'équipement de l'emprunteur est-il couvert ?
- Pas forcément. La garantie équipement dépend du contrat et peut être liée au conducteur désigné. Casque homologué et gants certifiés restent obligatoires.