
Kit main libre et objets connectés à moto : sont-ils couverts par l'assurance ?
5 min
En bref
Un kit main libre ou un objet connecté n'est pas couvert par la RC obligatoire ; il peut l'être via les garanties équipement, accessoires ou vol, selon le contrat. Plafonds, franchises et exclusions varient : il faut lire la notice.
Un kit main libre ou un objet connecté (GPS, caméra, smartphone) n'est pas couvert automatiquement par une assurance moto. La responsabilité civile obligatoire ne les prend jamais en charge. Leur indemnisation dépend de garanties optionnelles (équipement du pilote, accessoires, vol) et des limites écrites dans votre contrat. Pour savoir où vous en êtes, il faut lire la notice, pas supposer.
Ce point surprend souvent. Un intercom, une caméra embarquée et un support de smartphone, ça s'additionne vite. Voyons ce qui peut être pris en charge, ce qui l'est rarement, et les bons réflexes.
Ce que la RC obligatoire ne couvre pas
L'assurance moto est obligatoire, au minimum en responsabilité civile (art. L.211-1 du Code des assurances). Cette garantie indemnise les dommages causés aux autres. Elle ne rembourse ni votre moto, ni votre casque, ni votre kit main libre, ni vos objets connectés.
Si vous êtes assuré au tiers simple, un intercom cassé dans une chute ou volé n'ouvre en principe droit à aucun remboursement. Cela dépend toutefois du contrat : consultez la notice.
Quelle garantie peut couvrir un kit main libre ?
Un kit main libre (interphone Bluetooth, micro-casque) peut relever de plusieurs catégories selon le contrat. Le même objet n'est pas rangé au même endroit partout.
- Garantie équipement du pilote : elle indemnise parfois casque, blouson, gants, bottes endommagés lors d'un accident. Certains contrats y incluent les systèmes de communication fixés au casque, d'autres non. Pour le fonctionnement général, voir notre article sur l'équipement du motard et l'assurance.
- Garantie accessoires : elle vise les équipements montés sur la moto (support GPS, prise USB, alarme additionnelle), dans une limite fixée au contrat.
- Garantie vol : elle peut s'appliquer à un objet fixé sur la moto lors du vol de celle-ci, selon les conditions de votre contrat.
- Dommages tous accidents : elle répare votre moto, pas forcément ce qui est fixé dessus.
Rien de tout cela n'est universel. Plafonds, franchises et définitions varient selon le contrat : la notice fait foi.
Objets connectés : cas par cas
GPS et support de navigation
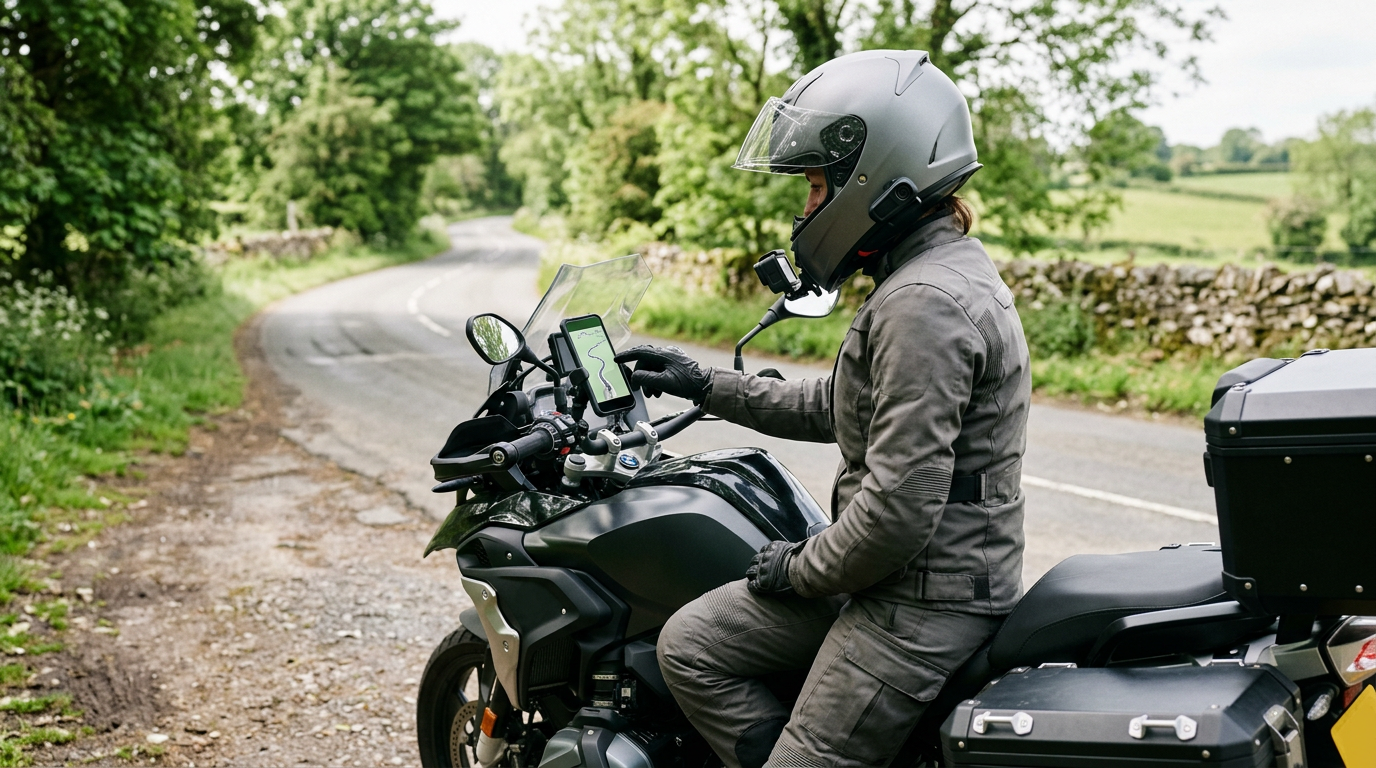
Un GPS vissé sur le guidon se rapproche d'un accessoire. Il peut être couvert s'il figure parmi les accessoires garantis, souvent dans une limite. Un GPS que vous retirez en vous garant est plus délicat : certains contrats ne couvrent que ce qui est fixé à demeure.
Caméra embarquée (action cam)
Fixée sur le casque ou la moto, elle peut être traitée comme équipement ou accessoire, ou être exclue. Une caméra volée seule, sans vol de la moto, est rarement indemnisée. Vérifiez aussi si le contrat distingue les objets « personnels » du reste.
Smartphone, montre connectée, enceinte
Le smartphone est un effet personnel, pas un équipement de moto. Il est en général hors du périmètre d'une assurance moto. Il peut en revanche relever d'une assurance habitation (garantie objets nomades, si elle existe) ou d'une assurance spécifique mobile. À vérifier dans ces contrats, et non dans celui de la moto.
Traceur GPS antivol
Ce cas est à part : il protège la moto. Il peut jouer sur les conditions de la garantie vol, voire sur la prime. Voir notre guide sur la protection contre le vol et son impact sur la prime.
Ce qui est souvent exclu ou limité
Voici les points de vigilance les plus fréquents dans les notices (variables selon le contrat) :
- Plafond global pour l'équipement ou les accessoires, parfois bas au regard d'un intercom haut de gamme.
- Franchise appliquée au sinistre, qui peut absorber une grande partie de la valeur d'un petit objet. Notre article sur la franchise moto détaille ce mécanisme.
- Vol hors véhicule : un objet volé dans un top case ou une sacoche relève de conditions spécifiques, comme pour la bagagerie.
- Non-respect des conditions antivol : si la garantie vol exige un antivol homologué et que vous ne l'avez pas utilisé, l'indemnisation peut être refusée.
- Valeur d'indemnisation : valeur d'achat, de remplacement ou vétusté déduite, selon la définition du contrat.
- Équipements non déclarés : une installation importante peut mériter d'être signalée, voir l'impact de la personnalisation sur l'assurance.
Les bons réflexes avant d'acheter ou de souscrire
- Faire l'inventaire : listez vos équipements connectés et leur valeur d'achat, factures à l'appui.
- Lire la notice : cherchez les mots « équipement », « accessoires », « effets personnels », « objets fixés ».
- Repérer plafonds et franchises, par catégorie et par sinistre.
- Conserver preuves et factures : photos, numéros de série, justificatifs d'achat facilitent toute déclaration.
- Poser la question à votre conseiller : un objet précis est-il garanti, dans quelles circonstances, avec quelle limite ?
- Vérifier vos autres contrats (habitation, carte bancaire) pour ce qui n'entre pas dans l'assurance moto.
Pour comparer le niveau d'équipement garanti, le mieux est de lire plusieurs offres côte à côte, comme l'explique notre méthode pour choisir entre plusieurs devis.
Équipement connecté et sécurité
Un intercom ou un GPS ne doit jamais détourner votre attention de la route. Réglez-les à l'arrêt et privilégiez les commandes vocales ou au guidon. Rappelons que le casque homologué attaché et les gants certifiés restent obligatoires (Sécurité routière). Le non-port est sanctionné et peut compliquer votre dossier.
Demandez un devis qui détaille l'équipement
Le prix d'une assurance dépend de nombreux facteurs : moto, profil, zone, usage, formule. Si votre équipement connecté a de la valeur, demandez que le devis précise ce qui est garanti, les plafonds et les franchises. Un conseiller peut vous aider à y voir clair, sans engagement.
Obtenez votre devis assurance moto gratuit →
Pour une vue d'ensemble, retrouvez aussi notre page sur l'assurance moto.
Sources
- Article L.211-1 du Code des assurances
- Sécurité routière : équipement obligatoire à moto
- Notice et conditions générales de votre assureur (source contractuelle)
À retenir
- La responsabilité civile obligatoire ne couvre jamais votre propre équipement, kit main libre et objets connectés compris.
- Un intercom ou un GPS peut être indemnisé via la garantie équipement du pilote, accessoires ou vol, selon votre contrat.
- Le smartphone est un effet personnel : il relève rarement de l'assurance moto.
- Plafonds, franchises et conditions antivol déterminent le montant réellement remboursé.
- Conservez factures et numéros de série, et faites préciser par écrit ce qui est garanti avant de souscrire.
Questions fréquentes
- Mon intercom moto est-il couvert en cas de chute ?
- Seulement si votre contrat prévoit une garantie équipement du pilote ou accessoires qui l'inclut, avec ses plafonds et franchises. La RC ne le couvre pas.
- Un GPS fixé sur le guidon est-il garanti en cas de vol de la moto ?
- Il peut l'être comme accessoire, dans une limite fixée au contrat et si les conditions de la garantie vol (antivol notamment) sont respectées.
- Ma caméra embarquée est-elle assurée ?
- Cela dépend du contrat : elle peut être traitée comme équipement ou accessoire, ou exclue. Une caméra volée seule est rarement indemnisée.
- Mon smartphone est-il couvert par mon assurance moto ?
- En général non, c'est un effet personnel. Vérifiez votre assurance habitation ou une garantie spécifique mobile.
- La RC moto couvre-t-elle mon équipement ?
- Non. La responsabilité civile indemnise les dommages causés aux tiers, pas vos propres biens.
- Faut-il déclarer ses objets connectés à l'assureur ?
- Pour des installations importantes ou de valeur, mieux vaut en parler à votre conseiller afin de savoir si elles sont garanties et à quelles conditions.
- Comment prouver la valeur d'un objet connecté volé ou détruit ?
- Avec les factures, photos et numéros de série. Conservez-les avant tout sinistre.