
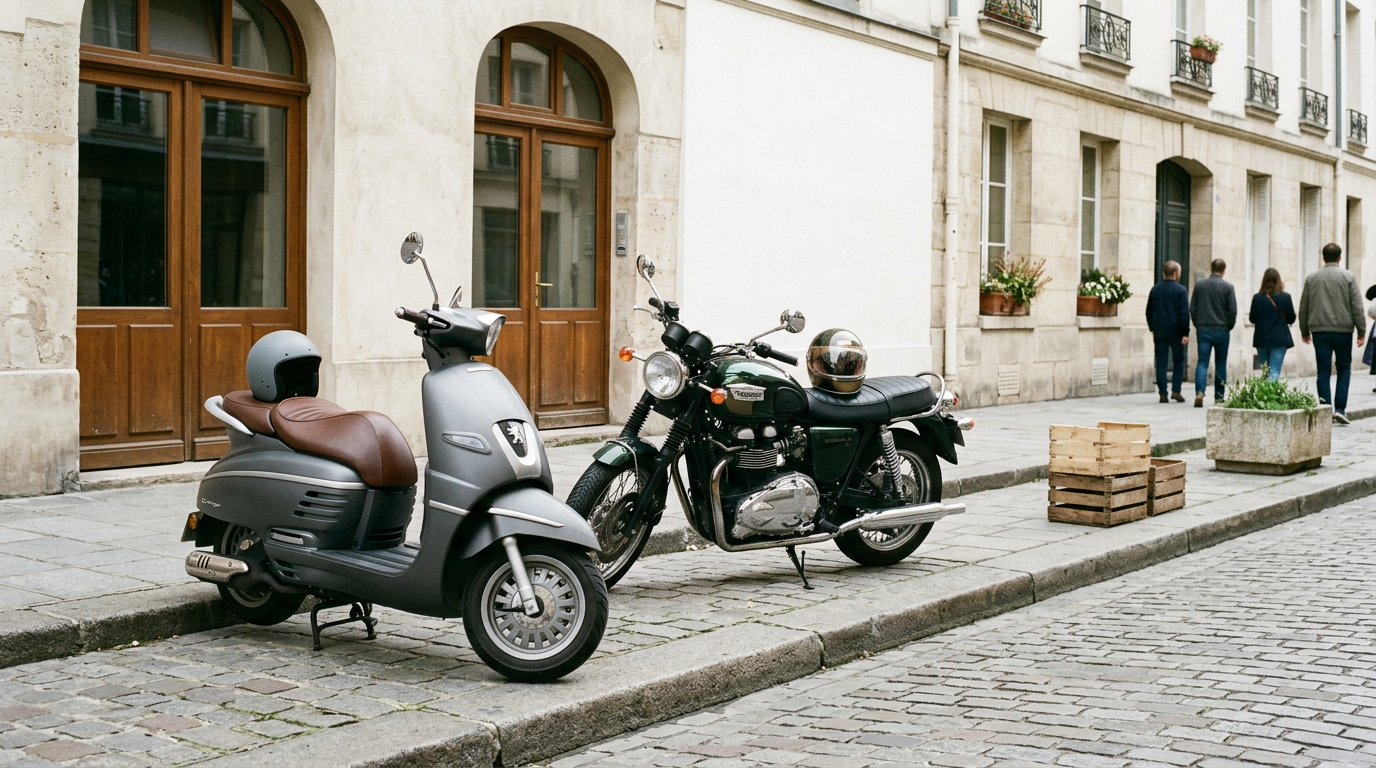
Assurance moto ou scooter : quelles différences de prix ?
Le prix d'une assurance moto ou scooter dépend surtout de la cylindrée, de la puissance, de l'usage et du profil du conducteur. Ce n'est pas le seul fait que ce soit un deux-roues ou un trois-roues qui compte. Un scooter urbain de faible cylindrée coûte généralement moins cher à assurer qu'une moto sportive ou un gros cube. Son risque et sa valeur diffèrent. Dans les deux cas, la responsabilité civile reste obligatoire, et c'est la formule choisie qui fait varier la facture.
Assurance moto ou scooter : pourquoi les prix diffèrent
La responsabilité civile reste le socle commun : elle est obligatoire pour tout véhicule terrestre à moteur, qu'il s'agisse d'une moto, d'un scooter ou d'un cyclomoteur, même immobilisé. Au-delà de cette base légale, le prix dépend d'un ensemble de facteurs propres à chaque véhicule et à chaque conducteur.
Les facteurs qui font varier la prime
- La cylindrée et la puissance du véhicule
- Le type de moto (scooter, sportive, roadster, custom, gros cube)
- La valeur du véhicule et son ancienneté
- L'âge et l'expérience du conducteur
- Le bonus-malus (coefficient de réduction-majoration)
- La zone géographique, notamment le risque de vol en ville
- L'usage (trajet quotidien, loisir, hivernage) et le lieu de stationnement
Un scooter urbain de faible cylindrée affiche souvent une prime plus légère qu'une moto de forte puissance, car sa valeur et son risque d'accident grave sont généralement moindres. Une sportive ou un gros cube, plus puissants et plus chers à réparer, entraînent logiquement une prime plus élevée. Ces écarts restent des tendances générales : seul un devis personnalisé donne un chiffre fiable pour votre profil.
Scooter ou moto : quelle formule d'assurance choisir
Trois niveaux de formules structurent le marché, que vous rouliez en scooter ou en moto.
Au tiers
C'est le minimum légal : la responsabilité civile indemnise les dommages causés aux autres. Cette formule convient souvent aux petites cylindrées, aux scooters urbains ou aux motos anciennes de faible valeur.
Tiers étendu / intermédiaire
Cette formule ajoute des garanties comme le vol, l'incendie ou le bris de glace. Elle intéresse particulièrement les propriétaires de scooters en ville, où le risque de vol est réel.
Tous risques
La formule la plus complète inclut les dommages tous accidents, qui couvrent votre propre véhicule même en cas de responsabilité. Elle est souvent pertinente pour une moto récente ou de valeur élevée, où le coût de réparation justifie une couverture renforcée.
Le choix entre ces trois niveaux dépend surtout de la valeur de votre deux-roues et de votre usage, bien plus que de la seule distinction moto/scooter.
Vol, équipement, protection du pilote : des garanties à ne pas négliger
Les deux-roues sont particulièrement exposés au vol, que ce soit un scooter stationné en ville ou une moto garée en extérieur. La garantie vol est donc une protection centrale à vérifier, qu'elle soit incluse dans une formule intermédiaire ou tous risques.
Les conditions à surveiller
- La présence d'un antivol homologué, parfois exigé pour activer la garantie
- Le gravage du véhicule, parfois demandé par l'assureur
- Le mode de stationnement habituel (box fermé, rue, parking surveillé)
Deux garanties souvent sous-estimées
La garantie équipement du pilote indemnise casque, blouson, gants ou bottes endommagés lors d'un accident. Elle a du sens car l'équipement moto représente un budget important.
La garantie corporelle du conducteur indemnise vos propres blessures, y compris quand vous êtes responsable de l'accident. La responsabilité civile ne couvre jamais ce point : cette garantie reste donc clé pour tout motard ou scootériste.
Les plafonds et franchises de ces garanties varient selon les contrats : reportez-vous toujours à votre notice ou à un conseiller Partner Moto pour les détails précis.
Permis, expérience et type de deux-roues : l'impact sur le prix
Le permis détenu et l'expérience de conduite influencent directement l'acceptation et le tarif d'un contrat, autant pour un scooter que pour une moto.
Quel permis pour quelle cylindrée
- Le permis AM (ex-BSR) permet de conduire un cyclomoteur dès 14 ans
- Le permis A1 ouvre l'accès aux motos légères dès 16 ans
- Le permis A2 permet de conduire des motos de puissance intermédiaire dès 18 ans
- Le permis A donne accès à toutes les cylindrées, généralement après une formation complémentaire
Conduire un scooter 125 avec le permis B reste possible sous conditions, notamment une formation pratique de 7 heures. Les seuils exacts de cylindrée, puissance et durée de permis sont précisés par la réglementation en vigueur : consultez les ressources officielles sur les permis moto pour le détail applicable à votre cas.
Le manque d'expérience entraîne souvent une surprime
Le manque d'expérience entraîne souvent une surprime. Cela vaut quel que soit le type de deux-roues conduit. Un jeune permis sur un gros cube paiera généralement plus cher qu'un jeune permis sur un petit scooter, la combinaison puissance et inexpérience étant perçue comme un facteur de risque plus élevé.
Sanctions en cas de défaut d'assurance
Rouler sans assurance, même avec un petit scooter, est un délit. La sanction peut atteindre une amende pouvant aller jusqu'à 3 750 €, avec parfois une amende forfaitaire délictuelle réduite en cas de primo-infraction. Des peines complémentaires sont également possibles : suspension ou annulation du permis, confiscation du véhicule, travail d'intérêt général ou stage.
Ces sanctions ne sont jamais automatiques : elles dépendent de l'appréciation des autorités compétentes. Le Fichier des véhicules assurés (FVA) permet de vérifier qu'un véhicule est bien couvert, et le Fonds de garantie des assurances obligatoires de dommages (FGAO) intervient pour indemniser les victimes d'un accident causé par un véhicule non assuré.
À noter : rouler sans assurance, sans casque homologué ou sans permis valide sont trois infractions bien distinctes, qui peuvent se cumuler lors d'un même contrôle.
Comment comparer efficacement son assurance moto ou scooter
Comparer deux contrats ne se limite pas au prix affiché. Il faut aussi regarder les garanties incluses, les franchises et les plafonds d'indemnisation propres à chaque formule.
Les leviers d'économie à connaître
- Choisir une formule adaptée à la valeur réelle et à l'usage du véhicule
- Installer un antivol homologué, souvent valorisé par les assureurs
- Garer son deux-roues dans un lieu sécurisé
- Regrouper ses contrats d'assurance chez le même assureur
- Conserver son bonus en évitant les sinistres responsables
- Envisager une formule au kilomètre ou une période d'hivernage pour les petits rouleurs
Ces leviers n'offrent aucune garantie de réduction chiffrée : ils restent des pistes à explorer avec un conseiller. Pour obtenir une estimation fiable et adaptée à votre véhicule, à votre profil et à votre zone géographique, demandez un devis assurance moto ou scooter auprès de Partner Moto.
Comparez et trouvez votre assurance moto
Gratuit, sans engagement — un conseiller s'occupe de tout.
Questions fréquentes
Un scooter 50 cm3 coûte-t-il forcément moins cher à assurer qu'une moto 125 ?+
Pas toujours : la cylindrée compte, mais le profil du conducteur, la zone de stationnement et la formule choisie influencent aussi fortement le prix. Seul un devis personnalisé donne une réponse fiable.
Dois-je assurer mon scooter même s'il reste au garage tout l'hiver ?+
Oui, la responsabilité civile reste obligatoire tant que le véhicule est susceptible de circuler, même s'il ne roule pas pendant plusieurs mois.
La garantie vol est-elle incluse automatiquement sur un scooter ?+
Non, elle dépend de la formule souscrite et peut être soumise à des conditions comme un antivol homologué. Vérifiez les conditions générales de votre contrat.
Puis-je conduire un scooter 125 avec seulement le permis B ?+
Oui sous conditions : permis B détenu depuis un certain temps et formation pratique de 7 heures, sauf dispense. Les conditions précises sont fixées par la réglementation en vigueur.
Un jeune conducteur paie-t-il plus cher pour assurer une moto que pour un scooter ?+
Le manque d'expérience entraîne souvent une surprime, quel que soit le type de deux-roues, mais son montant dépend aussi de la cylindrée et de la puissance du véhicule choisi.
La formule tous risques est-elle utile pour un petit scooter urbain ?+
Pas toujours : elle est surtout pertinente quand la valeur du véhicule est élevée. Pour un scooter ancien ou de faible valeur, une formule intermédiaire avec garantie vol peut suffire.
Que couvre l'assurance si mon scooter est volé devant chez moi ?+
Seule une garantie vol, incluse dans les formules intermédiaire ou tous risques, permet une indemnisation, souvent sous réserve d'un antivol homologué utilisé au moment des faits.
À lire aussi
Sources
- Code des assurances, art. L211-1 — obligation d'assurance
- Sécurité routière — permis et cylindrées autorisées
- Sécurité routière — conduire un 125 avec le permis B (formation 7h)
- Service-Public.fr — obligation d'assurance et contenu minimal de la garantie
- Service-Public.fr — étapes de souscription d'un contrat moto
- Service-Public.fr — vérifier qu'un véhicule est bien assuré (FVA)
- FGAO — Fonds de garantie des assurances obligatoires de dommages
Information générale à visée informative. Ce guide ne constitue pas un conseil personnalisé. Les garanties, exclusions et conditions varient selon le contrat : reportez-vous toujours à votre contrat et aux conditions générales de votre assureur.
Contenu informatif vérifié — ne constitue pas un conseil contractuel.